Risposta breve
La confisca fiscale colpisce il profitto o il prezzo dei reati tributari e, se questi non si trovano, beni di valore equivalente (art. 12-bis d.lgs. 74/2000). Nell'estradizione per reati fiscali la difesa verifica la doppia incriminazione, il carattere non meramente fiscale-amministrativo della condotta e la proporzionalità della confisca rispetto al profitto effettivamente conseguito.
Indice della pagina
- Che cos'è la confisca fiscale?
- Quando un reato fiscale giustifica l'estradizione?
- Come si calcola il profitto da confiscare?
- Che rapporto c'è tra confisca e procedura di estradizione?
- Come difendersi dalla confisca fiscale?
- Cosa fare subito se si è colpiti da confisca o sequestro fiscale
- Errori da evitare
- Caso pratico (esempio illustrativo)
- Quando contattare l'avvocato
L'incontro tra estradizione e confisca fiscale si verifica quando una persona è ricercata per reati tributari e il suo patrimonio diventa bersaglio di misure reali. È un terreno tecnico, dove la qualificazione del fatto, il calcolo del profitto e la prova dei pagamenti determinano l'esito. Una difesa che guarda soltanto alla libertà personale rischia di perdere la parte economica.
Che cos'è la confisca fiscale?
La confisca fiscale è la confisca prevista per i reati tributari: sottrae allo Stato il profitto o il prezzo del reato, cioè di norma l'imposta evasa, oppure beni di valore equivalente. Per i delitti del d.lgs. 74/2000 è obbligatoria in caso di condanna o di patteggiamento (art. 12-bis).
Il legislatore ha costruito la misura per impedire che l'evasione resti vantaggiosa. Non è una sanzione amministrativa, ma una misura di sicurezza patrimoniale con natura sostanzialmente penale. Per questo valgono le garanzie del giusto processo e il controllo di proporzionalità previsto dalla giurisprudenza della Corte europea dei diritti dell'uomo.
Il comma 2 dell'art. 12-bis prevede che la confisca non operi per la parte che il contribuente si impegna a versare all'erario, anche in forza di un accordo. Il pagamento rateale, se assistito da idonea cauzione, può quindi alleggerire il vincolo, e questo apre uno spazio negoziale che la difesa valuta con attenzione.
Confisca diretta e per equivalente
La confisca diretta colpisce il profitto in senso proprio, cioè le somme o i beni che derivano dal reato. La confisca per equivalente entra in gioco quando quel profitto non è più reperibile e permette di aggredire beni diversi, purché di valore corrispondente. La distinzione ha conseguenze sulle prove e sull'estensione del vincolo.
Tabella – Forme di confisca nei reati tributari
| Forma | Oggetto | Presupposto | Punto di difesa |
|---|---|---|---|
| Confisca diretta | Profitto o prezzo del reato | Profitto individuato e reperibile | Provare l'origine lecita del bene |
| Confisca per equivalente | Beni di valore corrispondente | Profitto non reperibile | Contestare il calcolo del quantum |
| Sequestro preventivo | Beni in vista della confisca | Fumus e periculum | Riesame entro dieci giorni |
| Confisca allargata | Beni sproporzionati al reddito | Reati indicati dalla legge | Provare la liceità della provenienza |
Quando un reato fiscale giustifica l'estradizione?
Un reato fiscale giustifica l'estradizione quando lo strumento applicabile lo consente e quando il fatto è punito come reato nei due ordinamenti. La Corte d'Appello esamina la doppia incriminazione e distingue l'illecito meramente amministrativo dalla frode penalmente rilevante, come la dichiarazione fraudolenta o l'emissione di fatture inesistenti.
Alcuni trattati escludono o limitano le estradizioni per reati puramente fiscali, mentre le convenzioni più recenti li includono quando il fatto è punito con una pena minima. Nelle relazioni tra Stati dell'Unione si applica la legge 69/2005 e il mandato d'arresto europeo, che per molti reati non richiede la doppia incriminazione, secondo l'elenco della decisione quadro.
Per un esame di principio conviene leggere la pagina sulla doppia incriminazione. Se lo strumento è un trattato bilaterale, lo studio ne verifica l'esistenza e il contenuto; in caso contrario resta la cortesia internazionale, con la necessità di condizioni di reciprocità.
Come si calcola il profitto da confiscare?
Il profitto corrisponde, di norma, all'imposta evasa riferita a ciascun periodo e a ciascun reato. Il calcolo deve distinguere imposta, sanzioni e interessi: solo la prima costituisce profitto in senso stretto. Un errore in questo passaggio può portare a un sequestro sproporzionato, che la difesa è in grado di contestare con una consulenza tecnica.
Il consulente contabile ricostruisce le dichiarazioni, le fatture e i versamenti. Se parte dell'imposta è stata pagata, il quantum cala di conseguenza. Se il reato riguarda più soggetti, occorre distinguere quanto è stato effettivamente conseguito da ciascuno, perché il concorso non comporta sempre responsabilità solidale sull'intero profitto.
Quando entrano in gioco società, il tema si complica. La confisca può colpire la persona fisica, ma anche l'ente, se il vantaggio è stato acquisito da questo. Il difensore valuta se il profitto sia finito nella società o nel patrimonio personale, perché cambiano i beni aggredibili e le persone legittimate a opporsi.
Che rapporto c'è tra confisca e procedura di estradizione?
La procedura di estradizione e quella di confisca sono separate. La Corte d'Appello decide sulla consegna secondo gli artt. 697 e seguenti c.p.p.; la confisca è decisa dal giudice del merito. Un coordinamento è necessario perché la persona consegnata allo Stato estero deve poter seguire il procedimento patrimoniale in Italia.
Se la richiesta di estradizione proviene da uno Stato estero, e quello Stato chiede anche di bloccare i beni in Italia, l'esecuzione segue le regole della cooperazione. Il difensore valuta se il provvedimento straniero sia compatibile con i principi fondamentali e se garantisca il contraddittorio. Per questi profili è utile la pagina sul sequestro dei beni all'estero in estradizione.
Se invece è l'Italia a chiedere la consegna, la confisca in Italia può essere attivata dopo il rientro. Qui la difesa lavora sulle garanzie del procedimento e sulla specialità: la persona consegnata risponde solo dei fatti per cui è stata estradata.
Come difendersi dalla confisca fiscale?
La difesa si articola in quattro linee: contestare i presupposti del reato, ridurre il quantum del profitto, provare la provenienza lecita dei beni e valorizzare il pagamento del debito. Ciascuna richiede documenti e consulenze, e va integrata con la strategia sull'estradizione e sulle misure personali.
La prima linea riguarda il reato: se manca il dolo specifico di evasione o la soglia di punibilità, la confisca cade. La seconda riguarda il calcolo: una consulenza può abbattere l'importo. La terza richiede prove documentali su acquisti, successioni, risparmi. La quarta passa dal pagamento, anche tardivo, e dalla rateizzazione concordata con l'erario.
Esiste infine il piano della proporzionalità. La Corte europea dei diritti dell'uomo e la giurisprudenza interna impongono che la confisca non sia una sanzione sproporzionata rispetto al fatto. Quando il vincolo supera l'imposta evasa, o colpisce beni di valore molto superiore, la difesa può chiederne la riduzione.
Cosa fare subito se si è colpiti da confisca o sequestro fiscale
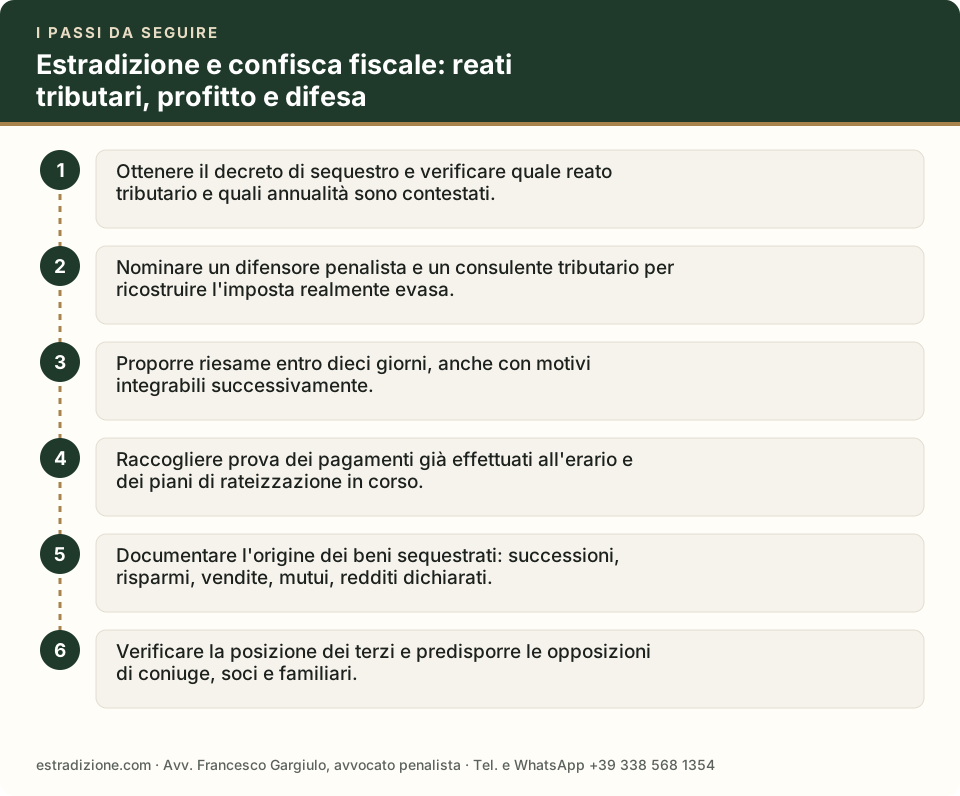
Il primo mese segna in genere la differenza tra una difesa ordinata e una affannosa. Questi passaggi aiutano a mettere in sicurezza le posizioni.
- Ottenere il decreto di sequestro e verificare quale reato tributario e quali annualità sono contestati.
- Nominare un difensore penalista e un consulente tributario per ricostruire l'imposta realmente evasa.
- Proporre riesame entro dieci giorni, anche con motivi integrabili successivamente.
- Raccogliere prova dei pagamenti già effettuati all'erario e dei piani di rateizzazione in corso.
- Documentare l'origine dei beni sequestrati: successioni, risparmi, vendite, mutui, redditi dichiarati.
- Verificare la posizione dei terzi e predisporre le opposizioni di coniuge, soci e familiari.
- Valutare con il legale se convenga una proposta di definizione, con pagamento e istanza di dissequestro.
Errori da evitare
Nei casi tributari gli errori nascono spesso dalla sottovalutazione del profilo penale o dall'idea che pagare basti a chiudere tutto. Sono scelte da evitare con attenzione.
- Pagare all'erario senza documentare il versamento nel procedimento penale.
- Contestare il sequestro senza un calcolo alternativo del profitto.
- Cedere beni a familiari per proteggerli, con il rischio di integrare altri reati.
- Ignorare la posizione degli enti e delle società coinvolte nel vantaggio.
- Pensare che l'esito tributario sia sufficiente, trascurando la distinta responsabilità penale.
- Presentare istanze di dissequestro prive di prove di provenienza lecita.
Caso pratico (esempio illustrativo)
Situazione. Un imprenditore italiano è ricercato all'estero per un presunto sistema di fatture false. In Italia viene sequestrato un appartamento per un valore pari all'imposta contestata. La difesa osserva che parte delle somme è già stata versata con un accordo con l'erario.
Strategia difensiva. Il difensore, con un consulente, ricalcola l'imposta evasa e dimostra i pagamenti avvenuti. Chiede la riduzione del sequestro all'importo residuo e la restituzione di un bene acquistato con una successione. Sul fronte estradizionale, solleva la doppia incriminazione e la verifica delle garanzie.
Esito possibile. Il tribunale potrebbe ridurre il sequestro al quantum effettivo o confermarlo. Sul versante estradizionale la Corte potrebbe concedere la consegna con condizioni, oppure negarla. In nessuno dei due casi l'esito può essere previsto con certezza.
Leggi anche: Estradizione per reati di corruzione
Quando contattare l'avvocato
È consigliabile consultare un difensore appena emerge un'indagine tributaria con profili internazionali, un sequestro per equivalente o una segnalazione estera. Lo studio dell'Avv. Francesco Gargiulo segue procedimenti di estradizione e le connesse questioni patrimoniali, con sedi a Napoli, Roma e Milano.
Il contatto avviene al numero +39 338 568 1354, anche su WhatsApp, con reperibilità notturna e festiva per arresti in corso. Per una prima analisi servono il decreto di sequestro, gli avvisi dell'Agenzia delle entrate e le prove dei pagamenti, così da valutare riesame, calcolo del profitto e strategia di consegna.
In sintesi
- La confisca nei reati tributari è obbligatoria in caso di condanna o patteggiamento, e può avere ad oggetto beni equivalenti al profitto.
- Nell'estradizione per reati fiscali occorre verificare che il fatto sia punito come reato anche in Italia (doppia incriminazione).
- Il pagamento integrale del debito tributario può escludere la confisca per la parte già versata (art. 12-bis comma 2 d.lgs. 74/2000).
- La confisca per equivalente riguarda beni diversi dal profitto, ed esige il calcolo preciso dell'imposta evasa.
- I terzi in buona fede tutelano i propri diritti con opposizione, provando titolo e assenza di collegamento.
- La difesa coordina la strategia penale, tributaria e patrimoniale per evitare contraddizioni tra i procedimenti.
Arresto, mandato o richiesta di estradizione in corso? Ogni ora conta: termini di convalida, udienze e ricorsi sono brevi. Chiami o scriva all'Avv. Francesco Gargiulo: +39 338 568 1354 · WhatsApp · gargiulo.avvfrancesco@yahoo.it.
Domande frequenti
La confisca fiscale può essere disposta prima della condanna?
Può essere preceduta da un sequestro preventivo finalizzato alla confisca (art. 321 c.p.p.), disposto quando ci sono indizi del reato e il rischio di dispersione dei beni. La confisca vera e propria segue la sentenza di condanna o di patteggiamento. Il sequestro si impugna con riesame.
Che cosa significa confisca per equivalente?
Quando il profitto del reato non si trova o è stato disperso, la confisca può colpire beni di valore corrispondente, anche se di origine lecita. Il calcolo del profitto, cioè dell'imposta evasa, è quindi decisivo: un errore nel quantum comporta un vincolo eccessivo che la difesa può contestare.
Pagare il debito fiscale evita la confisca?
Il versamento integrale delle somme dovute all'erario può escludere la confisca per la parte già pagata, perché il profitto è stato restituito. Il pagamento va documentato, anche se tardivo, e fatto valere nel procedimento. Alcuni reati prevedono inoltre cause di non punibilità legate al pagamento prima del dibattimento.
L'estradizione è possibile per un reato fiscale?
Dipende dal trattato applicabile e dalla qualificazione del fatto. Alcune convenzioni escludono i reati puramente fiscali, altre li ammettono; serve inoltre la doppia incriminazione. Lo studio verifica lo strumento applicabile e se la condotta, oltre all'evasione, integra un'ipotesi come dichiarazione fraudolenta o emissione di fatture false.
La confisca disposta all'estero vale in Italia?
Vale solo se riconosciuta ed eseguita secondo gli strumenti applicabili: regolamenti e direttive dell'Unione, convenzioni internazionali o cooperazione per rogatoria. Il giudice italiano verifica la base giuridica, i diritti dei terzi e la compatibilità con i principi fondamentali. Il difensore può proporre opposizione e allegare prove di provenienza lecita.
Il coniuge o la società possono perdere i propri beni?
Solo se i beni risultano nella disponibilità effettiva dell'imputato o sono stati intestati fittiziamente. Il terzo in buona fede, titolare di un diritto reale o di credito sul bene, può chiedere la restituzione. Serve documentare acquisto, mezzi di pagamento e assenza di partecipazione al reato.
Fonti normative e istituzionali
- Codice di procedura penale, Libro XI (artt. 696-746)
- Codice penale (artt. 7-13: reati commessi all'estero, estradizione)
- Convenzione europea dei diritti dell'uomo (artt. 2, 3, 5, 6, 8, 13, 34)
- Legge 22 aprile 2005, n. 69 (mandato d'arresto europeo)
- Direttiva 2014/41/UE (ordine europeo di indagine penale)
Approfondimenti collegati
- Estradizione e sequestro beni: misure cautelari reali e difesa
- Sequestro beni all'estero: confisca internazionale e riconoscimento
- Dissequestro beni in estradizione
- Estradizione e misure di prevenzione: personali e patrimoniali
- Immobili sequestrati all'estero: come difendere la proprietà
- Conti correnti sequestrati all'estero
- Estradizione per evasione fiscale e reati tributari all'estero
- Estradizione per reati di corruzione: pubblici ufficiali e privati