Risposta breve
L'estradizione per reati tributari dipende dallo strumento applicabile: tra gli Stati europei il mandato d'arresto europeo non consente di rifiutare la consegna solo perché l'imposta non esiste in Italia, mentre con Stati terzi conta l'eventuale eccezione fiscale del trattato. La difesa verifica doppia incriminazione, soglie e rispetto della specialità.
Indice della pagina
- L'evasione fiscale è estradabile?
- Come funziona nel mandato d'arresto europeo?
- Doppia incriminazione e soglie del d.lgs. 74 del 2000
- Frodi carosello e reati tributari organizzati
- Sequestri, confische e definizione del debito
- Evasione fiscale internazionale: residenza, trasferimenti e scambio di informazioni
- Cosa fare subito
- Errori da evitare
- Caso pratico (esempio illustrativo)
- Quando contattare l'avvocato
I reati tributari occupano una posizione particolare nell'estradizione, perché per molto tempo i trattati hanno escluso la materia fiscale. Oggi la situazione dipende dallo strumento: tra Stati europei la consegna è ordinaria, con Stati terzi occorre leggere con attenzione le clausole del trattato.
L'evasione fiscale è estradabile?
L'evasione fiscale è estradabile quando lo strumento internazionale applicabile include i reati tributari e quando il fatto è punito anche in Italia, se il controllo della doppia incriminazione è richiesto. La Corte d'Appello verifica entrambi i requisiti, oltre all'assenza di motivi di rifiuto.
La regola storica era l'esclusione dei reati fiscali. La Convenzione europea di estradizione del 1957 la prevedeva in origine, mentre il secondo protocollo addizionale ha esteso la cooperazione alla materia fiscale tra gli Stati che lo hanno ratificato. Molti trattati più recenti non contengono più l'eccezione.
Per questo motivo l'avvocato non può rispondere in astratto. Occorre sapere quale Stato chiede la consegna, quale strumento lega l'Italia a quello Stato e quale reato è contestato nei fatti.
Come funziona nel mandato d'arresto europeo?
Nel mandato d'arresto europeo i reati tributari non sono esclusi. La decisione quadro 2002/584/GAI prevede che l'esecuzione non possa essere rifiutata perché la legge dello Stato di esecuzione non impone lo stesso tipo di imposta o non contiene la stessa disciplina fiscale.
Resta il controllo della doppia incriminazione per i reati fuori dall'elenco dell'art. 8 della legge 69 del 2005. Poiché i reati tributari non sono una categoria autonoma dell'elenco, essi vengono spesso ricondotti a frode, truffa o riciclaggio quando le condotte lo permettono; altrimenti la Corte verifica la corrispondenza con le fattispecie italiane.
Per i profili generali della procedura si veda la pagina sul mandato d'arresto europeo. In ambito UE le frodi IVA di dimensioni rilevanti possono interessare anche la Procura europea, di cui si parla nella pagina sull'EPPO e l'estradizione.
Doppia incriminazione e soglie del d.lgs. 74 del 2000
Il d.lgs. 74 del 2000 disciplina i reati tributari italiani: dichiarazione fraudolenta, dichiarazione infedele, omessa dichiarazione, emissione di fatture per operazioni inesistenti, occultamento di documenti, omesso versamento e sottrazione fraudolenta. Per diversi reati sono previste soglie quantitative.
Se la condotta contestata all'estero non supera le soglie italiane, la difesa può sostenere che non vi sia doppia incriminazione. L'argomento funziona quando la domanda indica gli importi, e va costruito su una ricostruzione tecnica delle imposte evase secondo i criteri italiani.
Le differenze di calcolo sono frequenti: altri ordinamenti puniscono l'omessa dichiarazione anche per importi minimi, o puniscono come reato condotte che in Italia restano sanzioni amministrative. Per il principio generale si rinvia alla pagina sulla doppia incriminazione.
Tabella – Strumenti e trattamento dei reati fiscali
| Strumento | Trattamento dei reati fiscali | Verifica per la difesa |
|---|---|---|
| Mandato d'arresto europeo | Non rifiutabile per differenza di disciplina fiscale | Reato in elenco o doppia incriminazione |
| Convenzione europea del 1957 | Eccezione fiscale attenuata dal secondo protocollo | Ratifica del protocollo da parte dello Stato |
| Trattato bilaterale | Dipende dal testo | Clausola sui reati fiscali |
| Assenza di trattato | Cortesia internazionale e reciprocità | Valutazione del Ministro della Giustizia |
Frodi carosello e reati tributari organizzati
Le frodi organizzate, come le frodi carosello sull'IVA, coinvolgono più società in più Stati e producono danni elevati. La qualificazione giuridica è più grave rispetto all'evasione individuale e spesso concorre l'accusa associativa.
In questi casi la difesa lavora sulla catena delle operazioni: chi emette, chi riceve, chi trasporta, chi incassa. Il ruolo di mero intermediario o di fornitore in buona fede va documentato con contratti, ordini, prezzi di mercato e comunicazioni. Il tema specifico è trattato nella pagina sulla frode carosello.
L'indagine su più Stati pone anche il problema della giurisdizione concorrente: se l'Italia procede per gli stessi fatti, la consegna può essere rifiutata in base all'art. 705 c.p.p. oppure rinviata per consentire la conclusione del procedimento interno.
Sequestri, confische e definizione del debito
I reati tributari comportano, di regola, il sequestro finalizzato alla confisca del profitto, anche per equivalente. Il sequestro può essere richiesto a più Stati e colpire conti, immobili e quote societarie in giurisdizioni diverse.
La difesa distingue tre piani: l'estradizione, il sequestro e la definizione del debito con l'amministrazione fiscale. Un accordo con il fisco in un Paese non vincola gli altri e non cancella automaticamente l'azione penale. Può però avere rilievo, sul piano dei fatti, nella valutazione della pericolosità e della proporzione della misura.
L'impugnazione del sequestro segue le regole del Paese che lo ha disposto. In Italia si veda la pagina sulle misure patrimoniali connesse all'estradizione.
Evasione fiscale internazionale: residenza, trasferimenti e scambio di informazioni
Nell'evasione fiscale internazionale i temi ricorrenti sono la residenza fiscale, la fittizia localizzazione all'estero di redditi o società e l'occultamento di attività finanziarie. L'accusa nasce spesso da informazioni scambiate tra amministrazioni fiscali e poi trasmesse all'autorità giudiziaria.
La difesa deve chiedersi da dove provengano i dati. Le informazioni raccolte per finalità amministrative possono avere regole di utilizzo penale diverse, e l'uso in un procedimento di estradizione richiede che la domanda ne descriva con precisione il contenuto. Un elenco di conti, senza spiegazione del legame con la persona, non basta a sostenere l'accusa.
Assume rilievo anche la prova della residenza: permanenza in un Paese, centro degli interessi familiari ed economici, iscrizioni anagrafiche, contratti di lavoro e utenze. Documenti coerenti, tradotti e datati permettono di contestare la tesi dell'artificiosa residenza estera e di ridurre il rischio cautelare.
Cosa fare subito
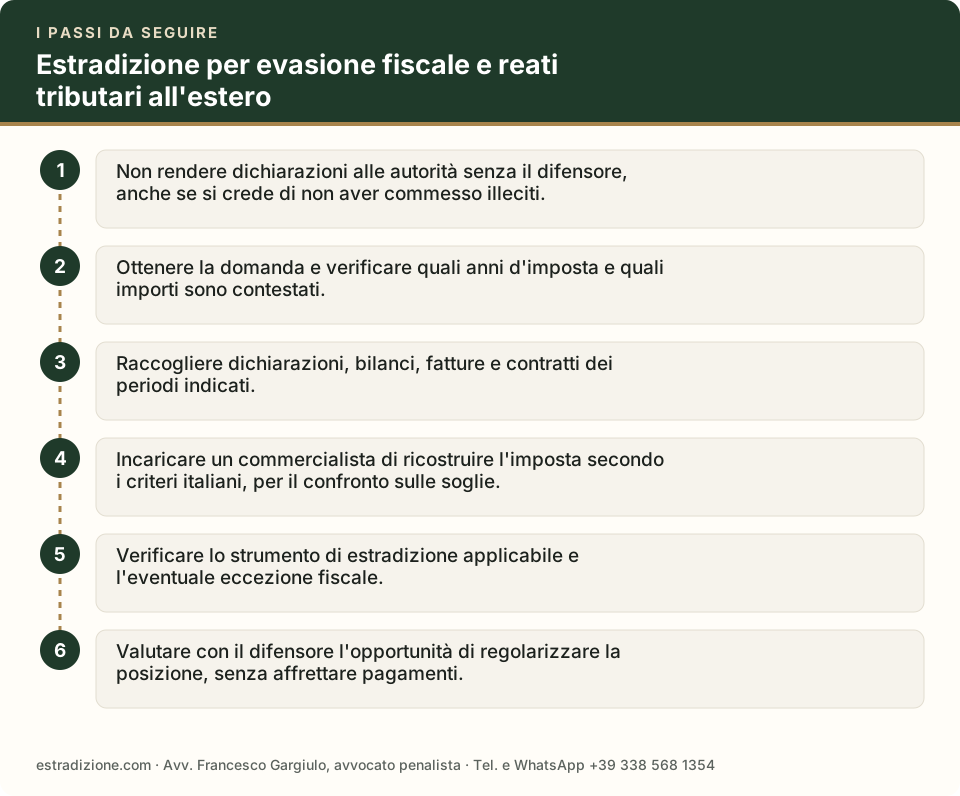
Se si riceve una notifica o si è arrestati per un reato fiscale con elementi esteri, il primo passo è ricostruire il quadro tributario.
- Non rendere dichiarazioni alle autorità senza il difensore, anche se si crede di non aver commesso illeciti.
- Ottenere la domanda e verificare quali anni d'imposta e quali importi sono contestati.
- Raccogliere dichiarazioni, bilanci, fatture e contratti dei periodi indicati.
- Incaricare un commercialista di ricostruire l'imposta secondo i criteri italiani, per il confronto sulle soglie.
- Verificare lo strumento di estradizione applicabile e l'eventuale eccezione fiscale.
- Valutare con il difensore l'opportunità di regolarizzare la posizione, senza affrettare pagamenti.
- Chiedere la sostituzione della misura cautelare, se la persona è detenuta.
Errori da evitare
- Ritenere che i reati fiscali non siano mai estradabili.
- Pagare importi all'estero senza una strategia, rischiando di ammettere la responsabilità.
- Trasferire beni o chiudere società dopo l'avviso di un'indagine.
- Presentare documenti contabili incompleti o tradotti in modo impreciso.
- Trascurare il profilo penale pensando che la questione sia solo amministrativa.
- Rinunciare alla specialità senza valutare quali ulteriori fatti potrebbero essere contestati.
Caso pratico (esempio illustrativo)
Situazione. Un imprenditore italiano è destinatario di un mandato d'arresto europeo emesso da uno Stato membro per omessa dichiarazione e false fatturazioni relative a più anni. Nel mandato non è indicato l'importo per ciascun anno.
Strategia difensiva. Il difensore chiede informazioni complementari sulle somme, incarica un consulente per ricostruire l'imposta secondo la disciplina italiana, evidenzia che per due annualità l'importo non supererebbe le soglie e impugna il sequestro delle quote societarie.
Esito possibile. La Corte potrebbe ritenere soddisfatta la corrispondenza per alcune annualità e non per altre, e subordinare la consegna al rispetto della specialità. L'esito dipende dalle risposte dello Stato emittente e non può essere previsto.
Leggi anche: Estradizione per reati di corruzione
Quando contattare l'avvocato
Conviene contattare l'avvocato non appena si ha notizia di un'indagine fiscale con profili esteri, ancor prima di un arresto. L'avv. Francesco Gargiulo assiste in procedimenti di estradizione e di mandato d'arresto europeo ed è raggiungibile al numero +39 338 568 1354, anche su WhatsApp. Lo studio è reperibile anche di notte e nei festivi per arresti ed estradizioni in corso, con sedi a Napoli, Roma e Milano.
In sintesi
- Storicamente molti trattati escludevano i reati fiscali dall'estradizione; oggi la regola dipende dallo strumento applicabile.
- Nel mandato d'arresto europeo la diversa disciplina delle imposte non è, da sola, un motivo di rifiuto.
- La doppia incriminazione si confronta con il d.lgs. 74 del 2000, che prevede soglie di punibilità.
- Le frodi fiscali organizzate, come le frodi carosello, sono trattate come reati gravi con pene elevate.
- Il pagamento del debito e la definizione amministrativa possono incidere sulla punibilità in Italia, ma non vincolano lo Stato richiedente.
- I sequestri per equivalente e la confisca seguono un percorso distinto dall'estradizione.
Arresto, mandato o richiesta di estradizione in corso? Ogni ora conta: termini di convalida, udienze e ricorsi sono brevi. Chiami o scriva all'Avv. Francesco Gargiulo: +39 338 568 1354 · WhatsApp · gargiulo.avvfrancesco@yahoo.it.
Domande frequenti
L'evasione fiscale è un reato per cui si può essere estradati?
Dipende dall'entità, dallo Stato richiedente e dallo strumento applicabile. Tra Stati europei la consegna è possibile quando il fatto è punito con le soglie previste. Con Stati terzi bisogna verificare se il trattato include i reati fiscali o se prevede una clausola di esclusione.
Che cos'è l'eccezione fiscale nell'estradizione?
È la regola, presente in trattati meno recenti, secondo cui non si concede l'estradizione per reati in materia di tasse, dogane o valuta. Molti strumenti successivi l'hanno attenuata o eliminata. La difesa deve leggere il trattato specifico e verificare eventuali protocolli aggiuntivi.
In Italia esistono soglie per i reati tributari?
Sì. Il decreto legislativo 74 del 2000 prevede, per diversi reati, soglie di imposta evasa e di elementi attivi sottratti. Se i fatti stranieri non raggiungerebbero la soglia in Italia, la difesa può sostenere che manca la doppia incriminazione, quando questa è richiesta.
Pagare il debito fiscale blocca la richiesta di estradizione?
Non automaticamente. In Italia il pagamento integrale può incidere sulla punibilità di alcuni reati, ma lo Stato richiedente applica la propria legge. Il pagamento può comunque aiutare a dimostrare buona fede e ridurre il rischio cautelare, se viene valutato con il difensore e documentato.
Una frode IVA transfrontaliera può portare all'arresto?
Sì, se emerge l'ipotesi di una frode organizzata su più Stati, soprattutto con società fittizie e crediti inesistenti. In ambito europeo anche la Procura europea può procedere sulle frodi IVA di importo rilevante, e la consegna può avvenire con il mandato d'arresto europeo.
I miei beni possono essere sequestrati per evasione all'estero?
Sì, tramite assistenza giudiziaria, ordine europeo di indagine o altri strumenti. Il sequestro può colpire beni equivalenti al profitto contestato. La difesa può impugnare il provvedimento e dimostrare l'origine lecita o l'assenza di collegamento con il reato.
Un cittadino italiano residente all'estero rischia l'estradizione per tasse non pagate?
Può rischiare una domanda se l'omissione costituisce reato e non solo violazione amministrativa. La residenza, il luogo di accertamento e il trattato incidono sulla competenza. Va valutata caso per caso anche la possibile giurisdizione italiana sui fatti, prima di decidere la strategia.
Fonti normative e istituzionali
- Codice di procedura penale, Libro XI (artt. 696-746)
- Legge 22 aprile 2005, n. 69 (mandato d'arresto europeo)
- Decisione quadro 2002/584/GAI sul mandato d'arresto europeo
- Procura europea (EPPO)
- Consiglio d'Europa, Ufficio dei Trattati (Convenzione europea di estradizione e Convenzione sul trasferimento delle persone condannate)
- Convenzione europea dei diritti dell'uomo (artt. 2, 3, 5, 6, 8, 13, 34)
Approfondimenti collegati
- Frode carosello e estradizione: come difendersi dalla richiesta
- Estradizione per reati finanziari, offshore e colletti bianchi
- Estradizione contrabbando internazionale: reati doganali e difesa
- Estradizione per reati di corruzione: pubblici ufficiali e privati
- Market abuse e insider trading: estradizione e difesa penale
- Estradizione e confisca fiscale: reati tributari, profitto e difesa
- Estradizione e Svizzera