Risposta breve
La frode carosello è una frode IVA organizzata tramite società cartiere e fatture false. L'estradizione o la consegna con mandato di arresto europeo sono possibili se il fatto è reato anche in Italia, ad esempio ai sensi del d.lgs. 74/2000, e se la pena supera le soglie previste. La Corte d'Appello esamina i presupposti e la difesa contesta qualificazione e prove.
Indice della pagina
- Come funziona una frode carosello e quali reati comporta?
- Mandato di arresto europeo o estradizione: quale strumento si applica?
- Che ruolo ha la Procura europea nelle frodi IVA?
- Come si difende chi è accusato di una frode carosello?
- Sequestri e conti: che cosa rischia il patrimonio?
- Cosa fare subito se si riceve una richiesta o un arresto
- Errori da evitare
- Caso pratico (esempio illustrativo)
- Quando contattare l'avvocato
La frode carosello è un sistema di frode all'IVA in cui merci o servizi passano rapidamente tra società di diversi Stati, spesso con interposizione di società cartiere, per ottenere crediti d'imposta o evitare il versamento. L'estradizione per frode carosello si pone quando uno Stato estero, o la Procura europea, chiede la consegna di una persona accusata di aver partecipato al meccanismo.
Come funziona una frode carosello e quali reati comporta?
Una frode carosello sfrutta la non imponibilità delle cessioni intracomunitarie. Una società acquista beni senza IVA da un altro Stato membro, li rivende con IVA e non versa l'imposta; la società a valle detrae l'IVA. La catena può includere più passaggi.
In Italia i fatti sono perseguiti con il d.lgs. 10 marzo 2000 n. 74. Le fattispecie più frequenti sono la dichiarazione fraudolenta mediante uso di fatture o altri documenti per operazioni inesistenti, l'emissione di fatture per operazioni inesistenti e l'omesso versamento di IVA oltre la soglia. Spesso si contesta anche l'associazione per delinquere, quando più persone organizzano il sistema in modo stabile.
Gli Stati richiedenti possono contestare reati diversi per lo stesso schema: frode fiscale, riciclaggio, partecipazione a organizzazione criminale. La difesa deve leggere con attenzione quali capi sono posti a base della domanda, perché ciascuno ha soglie, pene e requisiti propri. Per il quadro generale dei reati tributari si veda la pagina su estradizione e reati tributari.
Mandato di arresto europeo o estradizione: quale strumento si applica?
Se lo Stato richiedente appartiene all'Unione europea, la consegna avviene con il mandato di arresto europeo (MAE), regolato dalla legge 22 aprile 2005 n. 69, riformata dal d.lgs. 2 febbraio 2021 n. 10, in attuazione della decisione quadro 2002/584/GAI.
Il MAE si basa sul riconoscimento reciproco delle decisioni giudiziarie. La decisione definitiva deve arrivare entro 60 giorni dall'arresto, prorogabili di 30, e la consegna entro 10 giorni dalla decisione definitiva. Per i reati puniti con almeno tre anni di pena massima nello Stato emittente e appartenenti alle categorie della decisione quadro, tra cui la frode, la doppia incriminazione non viene verificata. Per gli altri casi resta il controllo.
Con Stati extra UE si applica l'estradizione secondo il trattato o la Convenzione europea del 1957 e gli artt. 697-722 c.p.p. In questo caso la Corte d'Appello verifica la doppia incriminazione in concreto. La differenza tra i due strumenti è descritta nella guida sulla differenza tra MAE e estradizione.
Tabella – Frode carosello: strumenti di consegna
| Strumento | Ambito | Controllo doppia incriminazione | Termini |
|---|---|---|---|
| MAE | Stati UE | Escluso per le categorie della decisione quadro, salvo riserve | 60 giorni, prorogabili di 30 |
| Estradizione | Stati extra UE | Sempre verificato | Fissati dal trattato e dal c.p.p. |
| Ordine europeo di indagine | Prove, non consegna | Non applicabile alla consegna | Termini propri dell'OEI |
| Procura europea | Frodi IVA transfrontaliere | Regole del regolamento EPPO | Secondo lo Stato di esecuzione |
Che ruolo ha la Procura europea nelle frodi IVA?
La Procura europea (EPPO) indaga e persegue i reati che ledono gli interessi finanziari dell'Unione, comprese le frodi IVA transfrontaliere che superano la soglia di danno prevista dal regolamento istitutivo. Per le persone coinvolte cambia l'autorità che conduce l'indagine.
Quando il procedimento è dell'EPPO, il procuratore europeo delegato può chiedere misure cautelari nello Stato in cui la persona si trova, e la consegna avviene con gli strumenti ordinari di cooperazione. La persona conserva i diritti di difesa nello Stato di esecuzione, con la stessa Corte d'Appello e gli stessi termini. Una scheda dedicata si trova nella pagina su EPPO e estradizione.
Un tema pratico riguarda la competenza: la stessa frode può essere oggetto di indagine nazionale e europea. La difesa verifica quale autorità ha la direzione del procedimento, perché da questo dipende il giudice che valuterà le misure e la sede del processo.
Come si difende chi è accusato di una frode carosello?
La difesa lavora su quattro piani: il ruolo effettivo, la quantificazione del danno, la prova della consapevolezza e le garanzie procedurali. In una frode carosello non basta essere stati amministratori di una società: occorre dimostrare partecipazione e dolo.
Un amministratore di diritto può essere solo un prestanome. La giurisprudenza di legittimità ritiene che la responsabilità penale richieda un contributo effettivo e la consapevolezza del meccanismo. Contano le e-mail, i contratti, i pagamenti, i profili bancari. Nella fase estradizionale la Corte non decide la colpevolezza, ma verifica che la descrizione dei fatti sia sufficiente e corrisponda a un reato italiano.
La difesa può contestare anche la competenza territoriale e il rischio di duplice procedimento. Il principio del ne bis in idem, trattato nella pagina sull'estradizione e ne bis in idem, impedisce una seconda persecuzione per lo stesso fatto già giudicato definitivamente.
Sequestri e conti: che cosa rischia il patrimonio?
Nelle frodi IVA il sequestro è lo strumento principale, perché mira a recuperare l'imposta evasa. Può colpire conti correnti, immobili, quote societarie e beni intestati a terzi. La misura può precedere l'arresto e l'estradizione.
Il sequestro può essere disposto in Italia o all'estero, anche per equivalente, cioè su beni di valore pari al profitto. La difesa può chiedere il riesame e il dissequestro se manca il nesso con il reato, se il valore è eccessivo o se i beni appartengono a terzi in buona fede. Per i sequestri su conti esteri si veda la pagina sul sequestro di conti correnti all'estero.
Va considerato anche l'impatto sull'attività d'impresa: il sequestro di quote o di conti può paralizzare la società. Per questo la strategia deve coordinare la difesa penale e la gestione patrimoniale, evitando atti di disposizione che possano essere letti come tentativi di sottrarre beni.
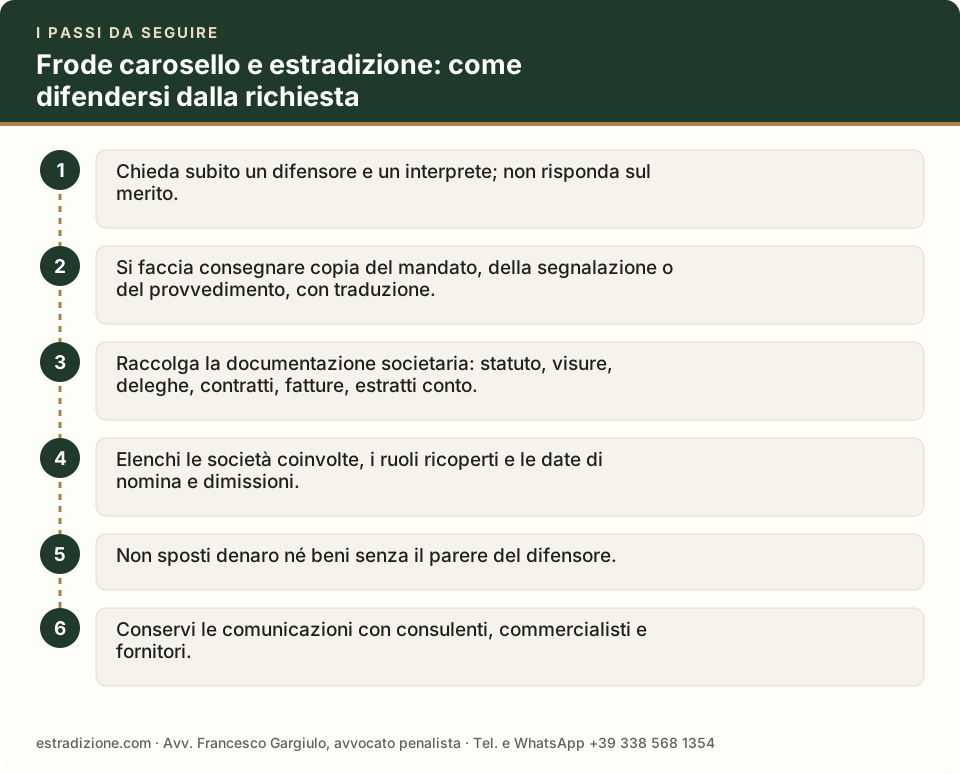
Cosa fare subito se si riceve una richiesta o un arresto
Il primo obiettivo è capire se si tratta di un MAE, di un'estradizione o di un'indagine europea. Da questo dipendono termini, giudice e strategia.
- Chieda subito un difensore e un interprete; non risponda sul merito.
- Si faccia consegnare copia del mandato, della segnalazione o del provvedimento, con traduzione.
- Raccolga la documentazione societaria: statuto, visure, deleghe, contratti, fatture, estratti conto.
- Elenchi le società coinvolte, i ruoli ricoperti e le date di nomina e dimissioni.
- Non sposti denaro né beni senza il parere del difensore.
- Conservi le comunicazioni con consulenti, commercialisti e fornitori.
- Verifichi eventuali procedimenti tributari o penali già pendenti in Italia sugli stessi fatti.
Errori da evitare
Nelle frodi IVA un errore iniziale può compromettere sia la difesa penale sia quella patrimoniale.
- Considerare il procedimento solo come una questione fiscale da risolvere con il pagamento.
- Cedere società o quote dopo la notifica dell'indagine, esponendosi a nuove contestazioni.
- Fornire documenti agli investigatori senza che il difensore li abbia vagliati.
- Fidarsi di un intermediario che promette di chiudere la vicenda con una transazione informale.
- Confondere la responsabilità amministrativa della società con quella penale personale.
- Lasciare scadere i termini per il riesame del sequestro.
- Ignorare un'eventuale consegna volontaria senza valutarne le conseguenze sulla specialità.
Caso pratico (esempio illustrativo)
Situazione. Un cittadino italiano, amministratore di una società commerciale, viene arrestato in esecuzione di un MAE emesso da un altro Stato membro per partecipazione a una frode carosello su merci tecnologiche. Contestualmente sono sequestrati i conti della società.
Strategia difensiva. La difesa documenta il ruolo meramente formale della persona nella società, contesta la sufficienza degli indizi sulla consapevolezza del meccanismo e chiede alla Corte d'Appello informazioni integrative sullo Stato di emissione. Valuta la garanzia di rientro in Italia per scontare l'eventuale pena e propone il riesame del sequestro dei conti.
Esito possibile. La Corte potrebbe disporre la consegna con la condizione del ritorno in Italia per l'esecuzione della pena, oppure rifiutarla se il mandato risulta carente. Il sequestro potrebbe essere confermato o ridotto. L'esito dipende dagli atti e non è prevedibile.
Leggi anche: Estradizione per reati ambientali e traffico di rifiuti
Quando contattare l'avvocato
Il momento giusto è la prima notizia di un'indagine, di un sequestro o di una segnalazione. Nelle frodi carosello le tempistiche sono ristrette e i sequestri possono precedere l'arresto.
L'Avv. Francesco Gargiulo si occupa di procedimenti di estradizione e di mandato di arresto europeo, con sedi a Napoli, Roma e Milano. Il numero è +39 338 568 1354, anche su WhatsApp, e lo studio è reperibile di notte e nei festivi per arresti ed estradizioni in corso.
In sintesi
- La frode carosello è un meccanismo di evasione dell'IVA basato su operazioni commerciali tra più società in vari Stati, spesso con società cartiere.
- In Italia i fatti sono perseguiti con il d.lgs. 74/2000, in particolare per fatture o altri documenti per operazioni inesistenti e per l'omesso versamento.
- Nell'Unione europea la consegna avviene di norma con il mandato di arresto europeo, regolato dalla legge 69/2005 e dalla decisione quadro 2002/584/GAI.
- Per Stati extra UE si applica l'estradizione, con la verifica della doppia incriminazione e della natura fiscale del reato.
- La Procura europea (EPPO) è competente per le frodi IVA transfrontaliere che superano la soglia di danno fissata dal regolamento.
- La difesa lavora su ruolo effettivo della persona, quantificazione del danno, ne bis in idem e prove raccolte all'estero.
- Misure cautelari e sequestri vanno affrontati subito, perché possono coinvolgere conti, beni e società collegate.
Arresto, mandato o richiesta di estradizione in corso? Ogni ora conta: termini di convalida, udienze e ricorsi sono brevi. Chiami o scriva all'Avv. Francesco Gargiulo: +39 338 568 1354 · WhatsApp · gargiulo.avvfrancesco@yahoo.it.
Domande frequenti
Si può essere estradati per una frode IVA?
Sì, quando il fatto è reato anche in Italia e la pena rientra nelle soglie dell'accordo applicabile. Nell'Unione europea si usa il mandato di arresto europeo. Per altri Stati dipende dal trattato o dalla reciprocità. In ogni caso la Corte d'Appello esamina la doppia incriminazione e le garanzie della difesa.
La frode carosello è un reato fiscale escluso dall'estradizione?
Non sempre. La Convenzione europea di estradizione del 1957 prevedeva limiti per i reati fiscali, poi superati dal secondo protocollo addizionale tra gli Stati che lo hanno ratificato. Nel MAE i reati fiscali non sono esclusi. Lo studio verifica lo strumento in vigore con lo Stato richiedente.
Che differenza c'è tra società cartiera e società filtro?
La cartiera è una società priva di reale operatività che emette fatture per operazioni inesistenti. La società filtro si interpone tra cartiera e acquirente finale per rendere meno tracciabile la catena. Per la difesa distinguere il ruolo della persona nella catena è decisivo per escludere o ridimensionare la responsabilità.
La Procura europea può chiedere la consegna?
La Procura europea (EPPO) indaga le frodi IVA transfrontaliere sopra la soglia di danno prevista dal regolamento istitutivo. Per eseguire arresti all'estero utilizza gli strumenti di cooperazione, compreso il MAE. La persona ha diritto a un difensore nello Stato di esecuzione e nello Stato che conduce l'indagine.
I beni possono essere sequestrati prima dell'estradizione?
Sì. Le autorità possono disporre sequestri su conti, immobili e quote societarie in via cautelare, anche in esecuzione di ordini europei o di rogatorie. La difesa può chiedere il dissequestro se manca il nesso con il reato o se il valore è sproporzionato rispetto al profitto contestato.
La prescrizione può bloccare la richiesta?
Sì, la prescrizione del reato o della pena può essere un motivo di rifiuto, secondo la legge dello Stato richiedente o dell'Italia, a seconda dello strumento. I reati tributari hanno termini e cause di interruzione propri. La difesa calcola i termini in entrambi gli ordinamenti.
Fonti normative e istituzionali
- Codice di procedura penale, Libro XI (artt. 696-746)
- Legge 22 aprile 2005, n. 69 (mandato d'arresto europeo)
- Decisione quadro 2002/584/GAI sul mandato d'arresto europeo
- Procura europea (EPPO)
- Convenzione europea dei diritti dell'uomo (artt. 2, 3, 5, 6, 8, 13, 34)
- Ministero della Giustizia, cooperazione internazionale
Approfondimenti collegati
- Estradizione per evasione fiscale e reati tributari all'estero
- Estradizione per reati ambientali e traffico di rifiuti
- Market abuse e insider trading: estradizione e difesa penale
- Appropriazione indebita e estradizione: quando la consegna è possibile
- Estradizione contrabbando internazionale: reati doganali e difesa
- Procura europea (EPPO) ed estradizione
- Bancarotta fraudolenta e richiesta di estradizione: come ci si difende